
Что изменилось в ЭСФ с 13 октября 2026 года в Казахстане
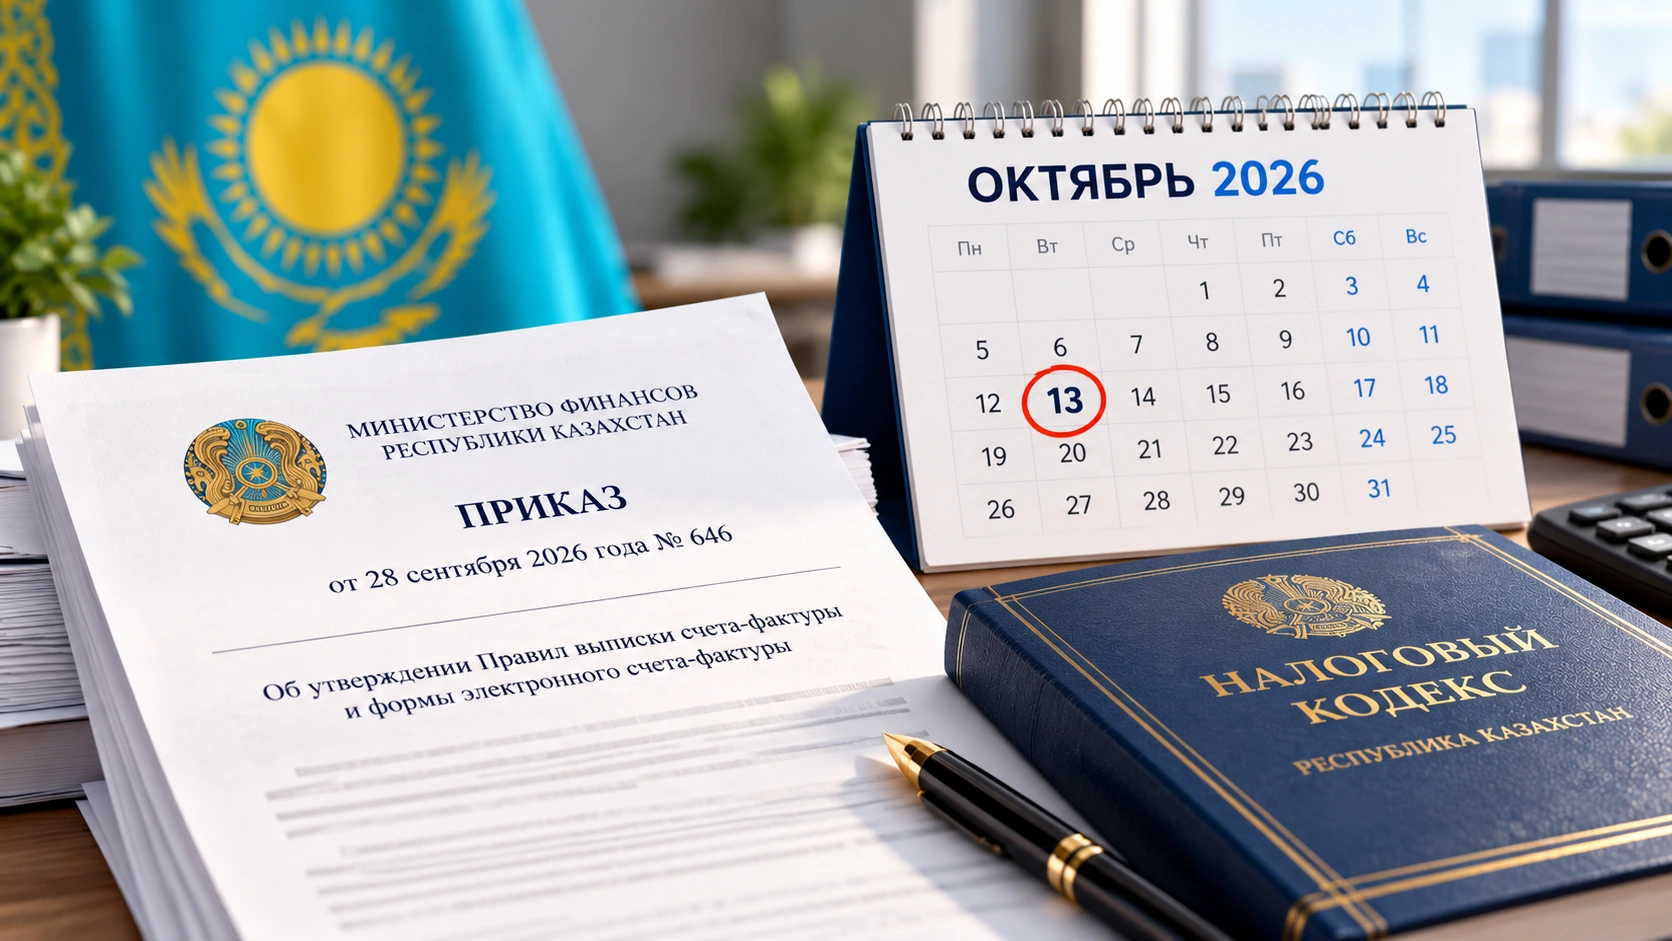
Министерство финансов Казахстана изменило Правила выписки счета-фактуры и форму электронного счета-фактуры. Изменения затронули терминологию, отдельные реквизиты, посреднические операции, финансовый лизинг, исправленные и дополнительные документы, а также сроки оформления после отклонения СНТ.
Изменения утверждены приказом Министра финансов Республики Казахстан от 28 сентября 2026 года № 646. Документ зарегистрирован в Министерстве юстиции 29 сентября 2026 года и применяется с 13 октября 2026 года.
Для бизнеса это означает, что при выписке электронных счетов-фактур необходимо учитывать обновленную форму и порядок заполнения отдельных полей. Особое внимание изменениям стоит уделить компаниям, которые работают через комиссионеров и экспедиторов, используют финансовый лизинг, оформляют СНТ или регулярно выписывают исправленные и дополнительные ЭСФ.
Какие правила изменились с 13 октября 2026 года
Поправки затрагивают не один отдельный реквизит, а сразу несколько элементов электронного документооборота.
Регистрация, статус, налоги, суды, лицензии, товарные знаки, сертификаты, госзакупки
ИС ЭСФ получила новое наименование
Одно из изменений касается терминологии. В обновленных Правилах понятие «информационная система электронных счетов-фактур» заменено на понятие «цифровая система электронных счетов-фактур».
Речь идет о системе электронного документооборота, через которую участники оформляют ЭСФ, однако в нормативных документах теперь используется новая терминология.
Одновременно уточнен порядок удостоверения электронных счетов-фактур электронной цифровой подписью с учетом требований цифрового законодательства.
Что изменилось в форме электронного счета-фактуры
Приказ № 646 обновил форму электронного счета-фактуры. Изменения касаются состава и заполнения отдельных реквизитов, а также нумерации ряда граф.
Компаниям, которые формируют документы через бухгалтерские и учетные программы, важно убедиться, что используемая конфигурация поддерживает актуальную форму документа.
Комиссионеры, экспедиторы и совместная деятельность
Обновленные правила уточняют отражение сведений при операциях с участием комитентов и комиссионеров, а также экспедиторов.
Изменения затрагивают и порядок заполнения информации по участникам совместной деятельности. Для таких операций особенно важно корректно определить, какие сведения относятся к поставщику, получателю и другим участникам сделки.
Если организация использует посредническую модель, после 13 октября необходимо сверить внутренний порядок оформления документов с новой редакцией формы электронного счета-фактуры.
Как изменилось заполнение ЭСФ при финансовом лизинге
Отдельные уточнения предусмотрены для операций финансового лизинга. Правила конкретизируют заполнение сведений о количестве, стоимости и идентификаторе товара.
Это имеет значение как для лизингодателя, так и для лизингополучателя: данные в ЭСФ должны соответствовать характеру операции и сведениям, указанным в договорных и учетных документах.
Исправленный ЭСФ после отклонения СНТ: срок 3 рабочих дня
Одно из наиболее практичных изменений связано с сопроводительными накладными на товары.
Если получатель отклонил СНТ, исправленный ЭСФ, который оформляется на основании такой СНТ, необходимо выписать не позднее трех рабочих дней после даты ее отклонения.
Когда дополнительный ЭСФ нужно восстановить за 7 календарных дней
При выписке исправленного ЭСФ исходный счет-фактура и связанные с ним дополнительные ЭСФ могут быть аннулированы в предусмотренных Правилами случаях.
Если к исправляемому ЭСФ ранее был выписан дополнительный ЭСФ, для его восстановления необходимо оформить новый дополнительный ЭСФ к исправленному документу.
На это отводится семь календарных дней с даты выписки исправленного ЭСФ.
Что нужно сделать бухгалтерии после изменений
Если организация выписывает ЭСФ автоматически из учетной системы, одного ознакомления с приказом недостаточно. Необходимо проверить, соответствует ли программное обеспечение действующей форме документа.
Что проверить у контрагента перед выпиской ЭСФ
Правильное заполнение формы начинается с корректных сведений о стороне сделки. Если в учетной системе используются устаревшие или ошибочные реквизиты поставщика либо покупателя, техническое обновление формы само по себе проблему не решит.
Перед первой сделкой с новым контрагентом, а также при изменении его налогового статуса имеет смысл повторно сверить данные компании.
Какие данные можно проверить в Kiberon
Kiberon не является системой выписки ЭСФ и не заменяет цифровую систему электронных счетов-фактур. В сервисе нельзя проверить конкретный электронный счет-фактуру или посмотреть перечень выписанных и полученных ЭСФ компании.
Его задача в этом процессе другая: помочь проверить самого контрагента и сведения, которые используются при работе с документами.
Компания находится по БИН, ИИН или наименованию. В карточке можно сверить регистрационные данные, налоговый режим, сведения о плательщике НДС, задолженность и налоговую статистику.
В разделе налоговых отчислений доступна структура платежей, а в детализации — отдельные операции с датами, суммами, КБК и органами государственных доходов. В зависимости от деятельности компании среди них могут отображаться и платежи по НДС.
Основные сведения компании можно проверить через поиск по реквизитам . Для анализа расчетов с бюджетом доступны разделы налоговой задолженности и налоговых отчислений .
Что проверить перед отправкой ЭСФ после 13 октября
Проверьте контрагента (ИП и ТОО) по БИН : данные из официальных реестров — в одном отчёте
ЗарегистрироватьсяЧастые вопросы
Мы напишем, когда будет что-то важное
Обновления в реестрах, инструкции, новости